Renegociação de dívidas rurais
TJPA suspende cobrança de dívida rural e barra negativação
O TJPA manteve a liminar que suspendeu a cobrança da dívida rural e proibiu a negativação do produtor que perdeu safra e viu os custos subirem.
Direito do Agronegócio
Prorrogação e alongamento de financiamento rural, conferência da cédula de crédito rural e defesa do produtor em execução, penhora e busca e apreensão, com Basa, Banco do Brasil e cooperativas de crédito.
A lavoura sente a seca, a chuva fora de hora e a praga. O banco não sente. Quando a receita cai, a parcela continua vindo, com a mesma data e o mesmo valor. Aqui você encontra o que a legislação do crédito rural prevê para esse momento e como o produtor do Pará pode se defender quando a cobrança aperta, sem ter de encarar sozinho o gerente, o oficial de justiça e o risco de perder o patrimônio.
No planalto santareno, uma estiagem no enchimento de grão derruba a produtividade da soja em poucas semanas. Na Transamazônica, a vassoura-de-bruxa leva uma parte do cacau, e a queda no preço do leite aperta quem vive de pecuária leiteira. O produtor sente isso na colheita. O banco só percebe quando a parcela não é paga.
A primeira reação de muita gente é esperar. Deixar vencer, ver se o preço melhora, falar com o gerente depois. É o erro que mais custa. Depois do vencimento, a dívida entra em atraso, os encargos mudam, o nome vai para os cadastros de restrição e a safra seguinte fica sem custeio. Sem custeio, não planta. Sem plantar, não paga.
O caminho é agir antes. Documentar a perda enquanto ela acontece, com laudo de agrônomo, registro de chuva, fotos datadas e comunicação ao seguro ou ao Proagro, quando houver. Esse material sustenta tudo o que vem depois.
O crédito rural tem regras próprias, reunidas no Manual de Crédito Rural do Banco Central. Uma delas prevê a prorrogação da dívida quando o produtor não consegue pagar por frustração de safra, dificuldade de comercialização ou outros fatores alheios à sua vontade, desde que comprovados.
O STJ firmou esse entendimento na Súmula 298: o alongamento da dívida originada de crédito rural é direito do devedor, nos termos da lei, e não um favor que o banco concede se quiser. A Lei 9.138/1995 também tratou do alongamento de dívidas rurais.
Esse direito tem condições. É preciso pedir formalmente, de preferência antes do vencimento, mostrar a perda com prova técnica e demonstrar que a capacidade de pagamento foi afetada. Pedido feito de boca na agência, sem papel, costuma ficar sem resposta.
Também é preciso saber de onde veio o dinheiro. FNO, Pronaf, Pronamp, recursos controlados e recursos livres têm condições diferentes. De tempos em tempos, o governo edita medidas de renegociação para certas fontes ou regiões, com prazo de adesão. O Basa, o Banco do Brasil e as cooperativas de crédito aplicam essas regras cada um com a sua rotina, e a estratégia muda conforme o credor.
Perdi a safra e a parcela vai vencer
Muita gente chega com três ou quatro renegociações nas costas. Cada uma somou os juros atrasados ao saldo, criou um prazo novo e trouxe parcelas maiores. No fim, a dívida passa do dinheiro que de fato entrou na propriedade.
A cédula de crédito rural, regulada pelo Decreto-Lei 167/1967, tem limites próprios para encargos de atraso, e nem toda cobrança que aparece no extrato cabe nesse tipo de título. A conferência olha a taxa aplicada, a forma de capitalização, a multa, os juros de mora, as tarifas e os seguros embutidos, e compara com o que foi contratado e com o que a lei permite.
Se houver cobrança a mais, o saldo que vai para a mesa é outro. Assinar aditivo sem essa conferência é aceitar o número do banco como verdade e levar o erro para o contrato novo.
Quando a cobrança vai para a Justiça, o ritmo muda. Na execução da cédula, o prazo de defesa é curto, e o oficial de justiça pode penhorar conta, gado, produção e imóvel. Na busca e apreensão de trator ou colheitadeira com alienação fiduciária, a máquina pode ser recolhida logo no início do processo.
Nessa fase, a prioridade é preservar o que mantém a fazenda produzindo. Entre as defesas possíveis estão a discussão dos encargos, a troca de garantia, a liberação de parte da área, o pagamento do valor devido na busca e apreensão para reaver o bem e a demonstração de que a dívida tinha direito a alongamento. Nem todas cabem em todo caso, e a escolha depende dos papéis.
Quando a cobrança vem do poder público por multa ambiental, a lógica de proteger primeiro o que sustenta a atividade é parecida, como explicado na página de execução fiscal de multa ambiental. E se a dívida nasceu de um contrato de insumo ou de uma CPR, vale ler também sobre contratos do agronegócio.
A Constituição (art. 5º, XXVI) e o Código de Processo Civil (art. 833, VIII) protegem a pequena propriedade rural trabalhada pela família contra a penhora por dívidas da atividade produtiva.
Essa proteção não aparece sozinha no processo. Ela precisa ser pedida e provada: tamanho da área, quem mora e quem trabalha nela, de onde vem o sustento da casa. Um lote em Uruará onde pai, mãe e filhos tiram leite todos os dias é o tipo de situação que essa regra quer alcançar.
Guarde notas de venda do leite ou do cacau, declaração do sindicato rural, CAR, CCIR e qualquer documento que mostre a família na lida. Essa prova costuma pesar na decisão.
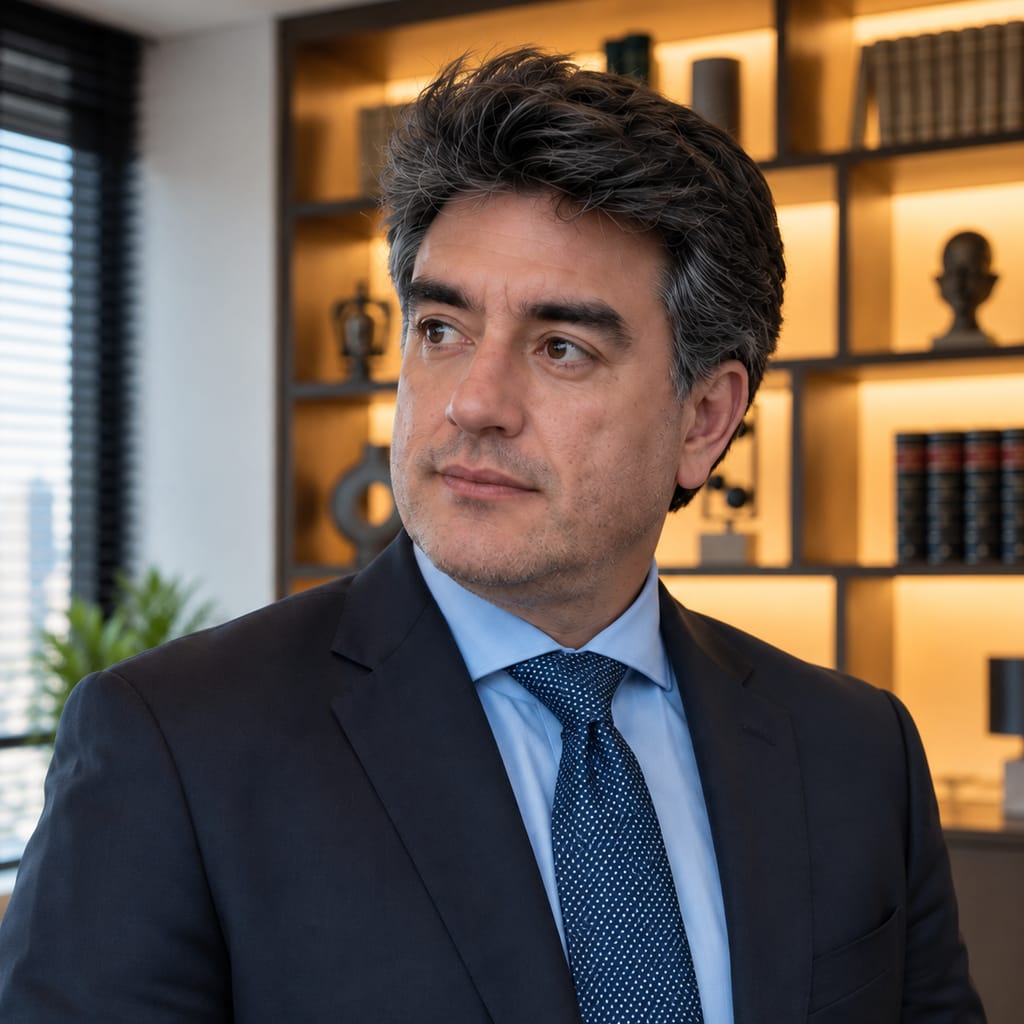
O trabalho é conduzido pelo Dr. Leonardo Sidônio, OAB/PA 15.179-B. Ele atua com Direito Ambiental desde 2008 e hoje fortalece a atuação na defesa bancária e patrimonial do produtor rural, porque o risco ao patrimônio de quem produz não vem só da fiscalização ambiental. Vem também do contrato de financiamento e da cobrança.
Filho de pai e mãe advogados, tem como propósito orientar com clareza, agir com firmeza e proteger a continuidade da produção. Os escritórios ficam em Santarém, na Rua Afonso Pena, 30, Santa Clara, e em Uruará, na Rua Vale do Xingu, 277, Centro, com atendimento ao Baixo Amazonas, ao planalto santareno, à Transamazônica e a produtores de todo o Pará.
Cada dívida tem a sua composição de credores, garantias e prazos, e o caminho só aparece depois da leitura dos contratos. Não há promessa de desconto nem de resultado. Há análise cuidadosa dos documentos e defesa firme quando ela for cabível.
Quando os requisitos estão presentes, é direito. A Súmula 298 do STJ diz que o alongamento de dívida originada de crédito rural não é faculdade da instituição financeira, mas direito do devedor nos termos da lei. Isso não significa que qualquer atraso dá direito a esticar o prazo. É preciso mostrar que a dificuldade veio de fator fora do seu controle, como frustração de safra, problema de comercialização ou queda de produção, e que a operação se encaixa nas regras aplicáveis. A recusa sem justificativa, ou com exigências que a norma não prevê, pode ser levada à Justiça. Cada contrato precisa ser analisado com os seus documentos.
Nem sempre. O FNO é um fundo constitucional voltado à Região Norte, e as operações feitas com esse dinheiro seguem as condições do próprio fundo, além das regras gerais do crédito rural. Pronaf e Pronamp também têm condições próprias de juros, limites e renegociação. De tempos em tempos, o governo publica medidas específicas de renegociação para uma fonte ou para uma região, com prazo para adesão. Por isso o primeiro passo é identificar de onde veio o dinheiro de cada contrato. Um produtor da Transamazônica com três operações pode estar sob três regimes diferentes, e a estratégia para cada uma não é a mesma.
A Constituição e o Código de Processo Civil protegem a pequena propriedade rural trabalhada pela família contra a penhora por dívidas da atividade produtiva. Os tribunais superiores têm reconhecido essa proteção mesmo quando o sítio foi dado em hipoteca, desde que os requisitos estejam presentes. Só que ela não é aplicada sozinha no processo: precisa ser alegada e provada, com documentos da área, prova de que a família trabalha nela e de que o tamanho cabe no conceito de pequena propriedade. O que não se deve fazer é esperar o leilão para agir. Quanto mais cedo a defesa entra no processo, mais opções continuam abertas.
Na execução de título extrajudicial, como a cédula de crédito rural, o prazo para os embargos à execução é de 15 dias úteis, em regra contados da juntada do mandado de citação ao processo. Também existe um prazo curto para pagar antes da penhora. Na busca e apreensão de máquina com alienação fiduciária, os prazos correm a partir do cumprimento da liminar e são ainda mais apertados. Perder esses prazos não fecha todas as portas, mas reduz bastante o espaço de defesa. Recebeu papel do oficial de justiça, anote a data e procure orientação no mesmo dia. Guarde a citação e tudo o que foi entregue junto.
Para conversar sobre um caso de renegociação de dívidas rurais, fale com o Dr. Leonardo Sidônio. Cada situação depende da leitura dos documentos do próprio caso.
O TJPA manteve a liminar que suspendeu a cobrança da dívida rural e proibiu a negativação do produtor que perdeu safra e viu os custos subirem.
O TJPA manteve a ordem que barrou a cobrança: o pedido de prorrogação da dívida rural não exige prazo fatal nem forma específica.
Converse com o Dr. Leonardo Sidônio pelo WhatsApp, telefone ou e-mail. Atendimento nos escritórios de Santarém e Uruará, no Pará.